Saturday, 4 February 2012

¿Y si nos llega una ejecución de embargo?

Según el origen de la deuda, los embargos pueden ser administrativos o judiciales.

EMBARGOS ADMINISTRATIVOS
Son lo que vienen solicitados por entes públicos como Hacienda, la Seguridad Social, los ayuntamientos o la Comunidad Autónoma donde ejercemos nuestra actividad. El embargo es el último paso del procedimiento de cobro de deudas en vía ejecutiva (expirado el plazo voluntario de pago) de cualquier ente público. Y en estos casos, además del cobro de la deuda principal también se exigirá un recargo de apremio, los intereses de demora y las costas de todo el procedimiento.
 
Cuando nos llegue algún embargo de alguna administración, lo primero que debe hacerse es comprobar la certeza de esa deuda , comprobar que nuestra empresa ha cumplido con los plazos y que la deuda que se reclama no ha prescrito. Si no se dan ninguno de los supuestos anteriores, la única solución que nos queda para levantar el embargo es aplazar la deuda (aunque no es posible en todos los casos) o abonar la cantidad requerida.
 
En cualquier caso, siempre es conveniente hablar con el responsable del expediente administrativo sobre nuestra situación particular y las posibilidades que tenemos para solucionar el problema de impago. Se recomienda en estos casos el asesoramiento profesional.
 

EMBARGOS JUDICIALES
Son resultado de un juicio que hemos perdido y que nos obliga a pagar. Es importante acudir a un asesor legal, que nos informará sobre los pasos que podemos dar para evitar que nuestras cuentas y propiedades se vean embargadas. Mucho cuidado con cambiar la titularidad de tus bienes si no queremos incurrir en un delito penal de alzamiento de bienes, que puede suponer incluso pena de prisión si es detectado.
Siempre nos queda intentar llegar a un acuerdo económico o moderar las cantidades solicitadas.
 
Los acuerdos son siempre más beneficiosos para todas las partes que llegar a extremos de ejecuciones judiciales, esa es la máxima que debe seguirse, aunque eso sí, sin obviar el asesoramiento profesional para evitar sorpresas desagradables.

Wednesday, 25 January 2012

Consejos para alquilar un piso en vacaciones


1. Antes de alquilar:
  • Se recomienda realizar todos los trámites a través de una inmobiliaria, agencia o empresa cualificada,  a ser posible, con domicilio físico y no sólo virtual. Su comisión ronda el 20% del precio final en estancias cortas y una mensualidad de alquiler para toda la temporada.
  • Si finalmente el acuerdo se realiza de particular a particular, es aconsejable, en la medida en la que sea posible, visitar el inmueble y comprobar su estado, tanto del mobiliario como de los electrodomésticos.
  • Si la propiedad que se va a alquilar se encuentra en el extranjero o su visita supone un gran desplazamiento, el inquilino debeexigir fotografías de la casa, accesos y planos.
2. Pago de la señal:
  • El sistema de pago más utilizado es la transferencia bancaria. 
  • En el justificante de ingreso deberá figurar el nombre del inquilino y en el concepto: "Reserva de alquiler de piso en vacaciones".
  • Una vez que la señal es entregada, es recomendable sellar el trato entre ambas partes con la suscripción de un contrato de alquiler por temporada.
3. Entrega de llaves:
  • Se debe comprobar el funcionamiento y estado de todos los electrodomésticos y enseres que el piso contiene. Para ello, el propietario deberá elaborar un inventario y hacer entrega del mismo al inquilino, quien lo cotejará.
  • Normalmente, el inquilino entrega la renta en metálico y por adelantado, importe al que habrá descontado la señal ya pagada y sumado la cifra de la fianza si la hubiera.
  • Es muy recomendable solicitar al propietario un teléfono para localizarle en caso de que se produzca alguna avería o contratiempo.
Empresas como GLOBAL EXPATRIATE SERVICES, S.L. (GLOBEXS) simplifican todos estos pasos, poníendoles en contacto directo con los propietarios de las villas y apartamentos con más encanto para pasar sus vacaciones y garantizándole la mejor relación calidad-precio, así como la prestación de toda una serie de servicios adicionales. Puede visitar su web e informarse www.globexs.com.

Tuesday, 10 January 2012

Comprar con cargas: consejos


Con la compraventa, el comprador asume TODOS los derechos y obligaciones que recaigan sobre la propiedad como regla general. Esto es:
ej: si se trata de una finca con terreno lo que produzca lo cultivado pasara a ser propiedad del nuevo titular.
ej: si se trata de una vivienda sobre la que pesa una hipoteca, lo que falte para su cancelación pasará a ser reclamable al nuevo titular.

Por ello, es absolutamente esencial antes de proceder a la compra de un inmueble:
1. Solicitar Nota Simple del Registro de la Propiedad. En ésta debe constar cualquier carga que grave la vivienda, desde hipotecas, embargos, servidumbres….
2. Además, se recomienda obtener certificado del Presidente o Administrador de la Comunidad de vecinos en el que se haga constar si el inmueble tiene deudas pendientes con la comunidad (derramas, pagos atrasados de escalera, reclamaciones judiciales de la comunidad al anterior propietario…), pues estas deudas también pasarían a poder reclamarse al nuevo titular.
3. En caso de tratarse de fincas rústicas, también es interesante informarse a través de los vecinos sobre la existencia de posibles servidumbres no inscritas pero que por el transcurso del tiempo se han convertido en derecho (ej: un camino que atraviesa la finca, derecho de algún vecino a usar el pozo de la finca,…).

Una vez se tenga esta información, y en caso de que existan cargas, las opciones son múltiples dependiendo de la cuantía de las mismas o las molestias que crea que estas cargas le podrían ocasionar. En caso de deudas dinerarias y siempre que estas no sean muy elevadas, podrá negociarse la compra con el vendedor y los acreedores para que en la misma operación quede todo liquidado.

Si usted compra sin haber realizado estos pasos, es muy probable que tenga que asumir las cargas existentes, ya que el Registro de la Propiedad es público y de libre acceso, y tampoco existen trabas para que usted pueda informarse sobre la situación de la propiedad a través del órgano que la gestiona a nivel de comunidad.
Sólo podrá librarse de estas cargas en los casos en que: de mala fe se hubieran ocultado por el propietario anterior no siendo registradas, o se hubiera mentido abiertamente por la Comunidad de Propietarios. En estos casos, y dentro del año siguiente, podrá optarse por la rescisión del contrato de compraventa o la reclamación de una indemnización proporcionada. Transcurrido un año desde que se conoció la carga, sólo será posible solicitar la indemnización.

En cualquier caso, y como conclusión, le recomiendo informarse lo más profundamente posible sobre estos aspectos antes de proceder a la compraventa, evitando desagradables sorpresas o futuros procedimientos judiciales.
Para cualquier consulta o información adicional puede ponerse en contacto con nuestros especialistas.

Sunday, 25 December 2011

Ante un accidente de tráfico...


Si se ve involucrado en un accidente de tráfico como conductor, mantenga la calma y trate de acordar con el otro conductor la cumplimentación del "parteamistoso de accidente” que facilitan las compañías de seguros. Este documento, en el que se hacen constar las circunstancias que afectan al accidente, debe ser firmado por los conductores de los vehículos afectados, y en principio serán las compañías de seguros las que se encarguen de la reparación de los daños que, en su caso, hayan podido sufrir los vehículos.


Si las partes no se ponen de acuerdo sobre las causas del accidente, lo más aconsejable será avisar a la Policía Local, Nacional o Guardia Civil; contácteles también, aunque haya acuerdo entre los conductores, si los daños materiales son de especial relevancia o si hay que lamentar daños personales. Los agentes elaboraran el “atestado” como prueba fundamental para determinar la responsabilidad del accidente.


Por otro lado, si el responsable o el otro conductor implicado en el accidente de circulación niega su colaboración, tome nota de todos aquellos datos que puedan servir para identificarle, de la matrícula, de los testigos que hayan presenciado el accidente, etc. Además, en caso de lesionados, es importante que solicite que en los partes de asistencia médica conste que tales daños se han producido como consecuencia de un accidente de circulación. Estos partes constituirán así una buena prueba de los daños que ha sufrido a la hora de reclamar sucompensación a la compañía de seguros.


No olvide avisar a su compañía de seguros de que se ha producido el accidente de tráfico antes de 7 días desde el mismo.

Si usted no es culpable del accidente, y considera tener prueba suficiente para demostrarlo, contacte con un abogado, éste le asesorará sobre la viabilidad de su reclamación, la mejor forma de plantearla, o cualquier otra cuestión vinculada. Tendrá un plazo de 6 meses para interponer la correspondiente denuncia penal. Si ésta no prospera, siempre tendrá 1 año más para interponer la reclamación civil. Además, tenga en cuenta que los honorarios de su abogado serán abonados por su compañía aseguradora siempre que, al contratar el seguro, suscribiera la cobertura de “defensa jurídica”.

Sunday, 18 December 2011

Estrasburgo condena a España por el ruido de una discoteca en Cabo de Palos


Estrasburgo (Francia), 18 oct (EFE).- El Tribunal Europeo de Derechos Humanos condenó hoy a España a indemnizar con 15.000 euros a un ciudadano de Cabo de Palos (Murcia), que desde hace 10 años soporta los ruidos que emite la terraza de una discoteca situada a cuatro metros de su casa. Según la sentencia, España violó el artículo 8 (Derecho a la vida privada y familiar) del Convenio Europeo de Derechos Humanos, por "faltar a su obligación positiva de garantizar el derecho del demandante al respeto de su domicilio y su vida privada".

El demandante, Diego Martínez Martínez inició el proceso judicial en 2002, un año después de que se inaugurara un local de 112,90 metros cuadrados con una terraza de 1.108,72, donde se instaló un bar musical.
Un informe del Seprona constató ese mismo año que los niveles sonoros de la terraza durante la madrugada, con unas 1.200 personas, "eran ampliamente superiores a los permitidos por la legislación". A pesar del informe del Seprona y de otro informe desfavorable a la licencia de funcionamiento por parte del Servicio de Medio Ambiente de la Comunidad de Murcia, el ayuntamiento de Cartagena otorgó la licencia solicitada.

Martínez reclamó, al entender que el funcionamiento de la terraza suponía un atentado a su derecho a la vida privada en su domicilio y a la protección a la integridad física y psicológica de su hija celiaca, de su mujer y de él mismo. Los informes médicos de la hija, con 6 años cuando abrió el local, indicaron que su enfermedad se había agravado, que sufría insomnio, estados de ansiedad e irritabilidad, a causa del ruido. Además, el ruido "le provocaba pesadillas y le despertaba frecuentemente durante la noche". Diez años después, los informes psicológicos confirmaron las conclusiones de los estudios anteriores y persiste la prescripción de ansiolíticos. Otros informes médicos de la Seguridad Social señalaron que la esposa del demandante sufría de estrés y taquicardias y el propio Martínez de "estados de ansiedad".

El Juzgado de lo contencioso-administrativo nº1 de Cartagena le dio la razón parcial al demandante, pero el Tribunal Superior de Justicia de Murcia anuló la decisión. El Tribunal Constitucional rechazó el recurso de amparo por carecer de contenido constitucional. La Sala Tercera del Tribunal de Estrasburgo, presidida por el juez andorrano Josep Casadevall, incide en el hecho de que el informe del Seprona sobre los elevados niveles sonoros "han sido más bien ignorados" por los tribunales. El texto afirma que el Ayuntamiento de Cartagena "no ha tomado ninguna medida relativa al nivel de ruido" producido por el local y que algunas instancias judiciales "han omitido pronunciarse sobre un elemento esencial": saber si el ruido afectaba a la salud. Destaca la sentencia que el Gobierno utiliza como argumento que el domicilio del demandante haya sido construido ilegalmente y "no aporta ningún elemento que apoye esa afirmación", que además no ha sido examinada en los tribunales nacionales.

No es la primera vez que Estrasburgo falla contra el ruido en España. En 2004 sentenció a favor de Pilar Moreno Gómez por la contaminación acústica de discotecas y pubs en la zona residencial de Valencia donde vivía desde 1970.

Agencia EFE.

Friday, 16 December 2011

IRPF: arrendador

El alquiler de pisos es uno de los déficit históricos del mercado inmobiliario español y una de las causas del desmesurado crecimiento de la burbuja inmobiliaria. En muchos casos el problema no está en la parte de la demanda, sino de la oferta. La regulación española no favorece precisamente al alquiler, ya que en cierta medida protege al inquilino frente al arrendador. Para compensarlo, alquilar un piso destinado a vivienda está sujeta a una serie de incentivos y ventajas fiscales para quien pone la vivienda en el mercado.

En primer lugar,los propietarios están exentos de pagar el IVA. Es decir, no deberán repercutir el IVA en las facturas que remitan al inquilino, aunque sí están obligados a declarar los beneficios que obtienen por el arrendamiento del inmueble. Para calcular estos beneficios basta con restar los gastos deducibles a los ingresos obtenidos. Y es que muchos de los costes de alquiler para vivienda habitual se pueden después deducir en la declaración de renta.

Gastos deducibles
¿Cuáles son estos gastos deducibles en la declaración?
En principio todos los costes que origine el alquilar la vivienda a un tercero. Esto es:

-Intereses y gastos de financiación de los capitales invertidos en la adquisición o mejora de la vivienda.
-Intereses y gastos de financiación de los enseres cedidos con la vivienda(mobiliario, calderas…).
-Impuestos y tasas estatales que repercutan sobre la vivienda como es el IBI,las tasas por limpieza, recogida de basuras o alumbrado, por ejemplo, así como los gastos de comunidad.
-Gastos por la formalización del arrendamiento.
-Gastos por la defensa de carácter jurídico de la vivienda y su rendimiento.
-Gastos de conservación y reparación.
-Gastos de servicios y suministros.
-La amortización del inmueble y los bienes que contenga (cerca del 3% del valor de construcción por el desgaste del mismo).
-Gastos de administración, vigilancia, portería y otros servicios relacionados con la finca.
-Las primas de contratos de seguro de la vivienda.

Lo que no se puede deducir son los pagos por siniestros ocurridos dentro de la casa y que devalúen el valor de la misma. Una vez sumados los gastos deducibles (el coste de la rehabilitación de la vivienda no es uno de ellos), sólo hay que restarlos a los ingresos netos, que suele ser el dinero que el inquilino paga por el alquiler. Sobre este rendimiento neto se practicará la reducción por arrendamiento de vivienda, que es una minoración de la cantidad a declarar o, dicho de otra forma, un aumento de los beneficios para el arrendador.

La reducción de carácter general es del 60% y se puede aplicar a todos los inmuebles arrendados destinados a vivienda habitual concepto de vivienda habitual. Sin embargo, se puede alcanzar una reducción del 100% si se alquila a personas entre 18 y 30 años y con unos rendimientos netos del trabajo superiores al 75% del indicador público de renta de efectos múltiples para el ejercicio.

Requisitos
Para poder beneficiarse de la reducción del 100% deben aportarse los siguientes documentos por parte del arrendatario:
-Nombre, apellidos, domicilio fiscal y NIF del arrendatario.
-Referencia catastral o, en defecto de la misma, dirección completa del inmueble arrendado objeto de la presente comunicación que constituyó su vivienda en el período impositivo.
-Manifestación de tener una edad comprendida entre los 18 y 35 años durante todo el período impositivo anterior o durante parte del mismo, indicando en este último caso el número de días en que cumplió tal requisito.
-Manifestación de haber obtenido durante el período impositivo anterior unos rendimientos netos del trabajo y de actividades económicas superiores al indicador público de renta de efectos múltiples.
-Fecha y firma del arrendatario.
-Identificación de la persona o entidad destinataria de dicha comunicación.

Hay que recalcar que la deducción por alquiler es incompatible con otras deducciones por vivienda habitual (excluídas las de rehabilitación ya citadas), puesto que se entiende que si la vivienda está alquilada no se puede utilizar como vivienda habitual al mismo tiempo. Sin embargo, existe una excepción, que es e lalquiler de habitaciones en la vivienda habitual. Es decir, cuando el arrendador reside en la casa y sólo alquila una habitación.

De esta forma, tal y como explica la AEAT el contribuyente podrá practicar la deducción por adquisición de vivienda habitual por las cantidades que satisfaga y que proporcionalmente se correspondan con las partes de la misma que utilice de forma privada así como por las zonas comunes. Es decir, no podrá deducirse en la proporción que corresponde a las zonas que sean de uso reservado al arrendatario que convivirá en la vivienda.Dicho de otra forma,deberá restar a las cantidades que se puede deducir el porcentaje correspondiente en metros cuadrados a la habitación que alquile.

Deducción por rehabilitación
Las últimas reformas legislativas para impulsar elsector inmobiliario y de la construcción a través de las reformas en el hogar benefician a los arrendadores, que ahora podrán deducir por la rehabilitación de las vivienda que alquilen. El Real Decreto-ley 6/2010 de 9 de abril y el Real Decreto 2066/2008, de 12 de diciembre así como en la Ley de IRPF recogen las reformas concretas que pueden incluirse dentro de la deducción por rehabilitación de vivienda habitual.

En términos generales, ahora es posible deducir por cualquier obra que tenga por objeto la mejora de la eficiencia energética, la higiene, salud y protección del medioambiente, la utilización de energías renovables, la seguridad y la estanqueidad, y en particular la sustitución de las instalaciones de electricidad, agua, gas u otros suministros, o favorezcan la accesibilidad al edificio o las viviendas, en los términos previstos en el Real Decreto 2066/2008, de 12 de diciembre, por el que se regula el Plan Estatal de Vivienda y Rehabilitación 2009-2012, así como por las obras de instalación de infraestructuras de telecomunicación realizadas durante dicho período que permitan el acceso a Internet y a servicios de televisión digital en la vivienda habitual del contribuyente. Además de tener un ‘componente verde’,la obra deberá comcluir antes del final de 2012 para poder desgravar.
La deducción es del 20% de la cuantía de las obras,aunque la base sobre la que se puede aplicar se reduce progresivamente enfunción de la renta del contribuyente de la siguiente forma:

-Si la base imponible es igual o inferior a 33.007,20 € anuales, el limiteson 6.750 € anuales.
-Si la base imponible esta entre 33.007,21 y 53.007,20 el limite será elresultado de 6.750 – 0,2 x (Base Imponible – 33.007,20).
La deducción puede practicarse durante un plazo decuatro años a razón de los citados 6.750 euros por año, lo que hace que lacantidad máxima a deducirse sea de 20.000 euros.

A esto hay que añadir el IVA reducido por rehabilitación de vivienda, que permite pagar un 8% de IVA en lugar del 18% para determinadas reformas, siempre y cuando se efectúen antes del final de 2012.

Monday, 5 December 2011

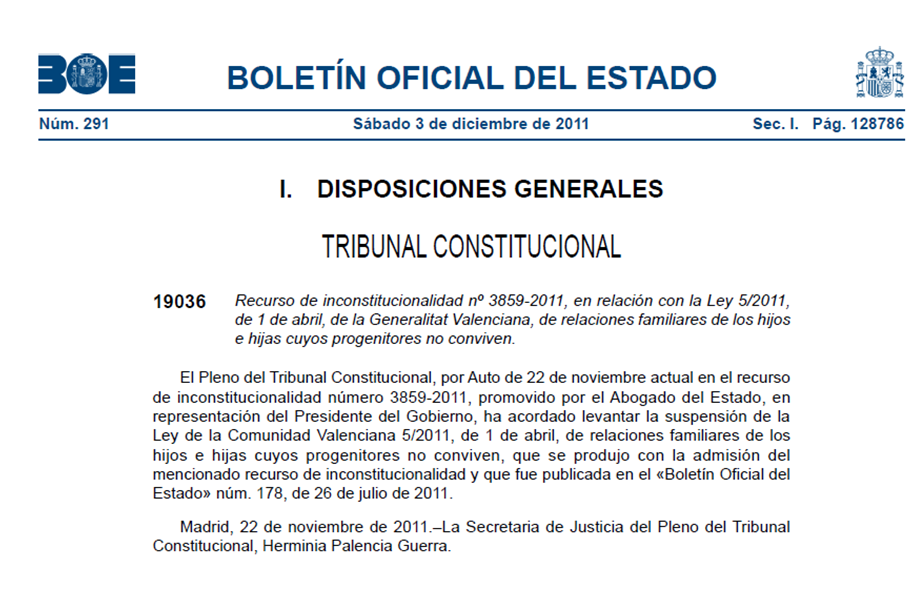
NUEVA VIGENCIA DE LA LEY DE CUSTODIA COMPARTIDA

Vuelta a empezar... De nuevo parece que entra en vigor la llamada Ley de Custodia Compartida de la Generalitat Valenciana (Ley 5/2011, de 1 de abril, de la Generalitat Valenciana, de relaciones familiares de hijos e hijas cuyos progenitores no conviven), esperemos que esta vez para quedarse, al menos evitando el reciente caos, en favor de la estabilidad normativa, y con la esperanza de su real aplicación.